
 메뉴 보기


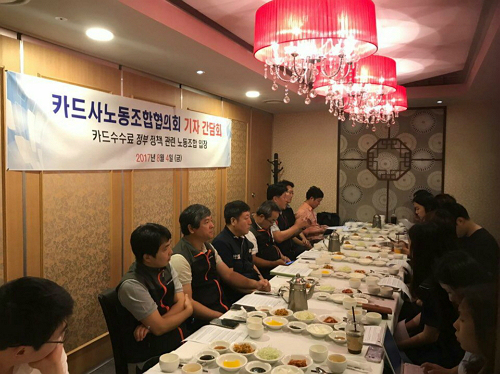 |
| 사진=카드사노동조합협의회 |
4일 KB국민·BC·롯데·신한·우리·하나카드 노동조합 지부로 구성된 카드사노동조합협의회(카노협)는 기자간담회를 열고 "정부가 영세·중소가맹점 카드 수수료 인하를 추진하자 우월적 지위를 이용해 재벌이 운영하는 대형가맹점들도 수수료 인하를 주장하고 있다"며 "1.5~1.9%에 불과한 재벌가맹점 수수료 현실화가 필요하다"고 주장했다.
카노협은 "중소·영세 가맹점 수수료 인하 정책과는 상반되게 재벌가맹점 수수료를 시장논리에 맡김으로써 카드사는 이중고에 시달리고 있다"며 "재벌가맹점의 낮은 카드 수수료로 인해 신용판매가 늘면 늘수록 마케팅비용, 조달금리 등으로 인해 오히려 카드사가 역마진을 감수하고 있는 상황"이라고 밝혔다.
여신전문금융업법 시행령 개정안이 지난 1일부터 시행되면서 연 매출 3억원 이하는 영세가맹점, 3억원 이상 5억원 미만은 중소가맹점, 5억원 초과는 일반가맹점으로 분류된다. 일반가맹점 중 연매출 10억원을 초과하는 가맹점은 대형가맹점이다.
현재 모든 카드 가맹점 수수료율은 3년마다 재산정되는 적격비용에 따라 정해진다. 하지만 2007년부터 지금까지 8차례 영세·중소가맹점 수수료율이 인하되면서 사실상 적격비용 산정이 무의미해졌다.
다만 연 매출 10억원을 초과하는 대형가맹점 카드 수수료율의 경우 수수료율이 법으로 규정돼있지 않아 카드사와 대형가맹점 간 협의를 통해 산정된다.
실제로 대형가맹점의 업종별 수수료율을 살펴보면 주유소 1.5%, 통신·자동차 1.8%, 대형마트 1.9% 등 2%가 채 되지 않는 상황이다.
카노협은 "평균적으로 수수료율 1.8%가 수익이 나는 마지노선"이라며 "정부는 재벌가맹점들의 수수료율 하한선을 도입해 자영업자를 위한 수익배분에 동참토록 해야한다"고 지적했다.
한편 카노협은 카드수수료 인하가 실질적으로 영세·중소가맹점에 실익이 되지 않을 뿐더러 카드사 직원들의 고용불안만 가중시키고 있다고 목소리를 높였다.
지난 4월 여신금융협회가 한국갤럽에 의뢰해 조사한 '영세가맹점의 가맹점수수료와 운영 등에 관한 설문조사 결과'에 따르면 영세가맹점의 사업장 운영 애로사항으로 27.2%가 '경기침체'를 꼽았다. 카드수수료라고 응답한 사람은 2.6%에 불과했다.
카노협은 "영세·중소가맹점 중에는 실제로 카드 수수료율이 몇 퍼센튼지 알지 못하는 경우가 태반"이라며 "서민경제 활성화를 위해선 2600만명의 카드이용자가 카드서비스 축소로 손해를 보는 수수료율 인하보다 좀 더 현실적인 대책이 필요하다"고 지적했다.
실제로 2012년 카드 수수료 인하 이후 3년간 79차례 카드 부가서비스 축소가 이뤄졌고, 지난해 1월 또 한 차례 카드 수수료가 인하된 이후에는 6개월 간 860명의 카드사 정규직이 구조조정 됐다는 것이 카노협의 설명이다.
카노협은 "카드사의 영업환경이 점점 안좋아지는 상황에서 정부가 지속적으로 카드 수수료 정책에 개입한다면 5~6년 안에 망하는 카드사가 나올 것"이라고 주장했다.
이민환 인하대 글로벌금융학과 교수는 "우대수수료율 혜택 가맹점 확대, 법정 최고금리 인하 등으로 카드사도 난감한 입장일 수밖에 없을 것"이라며 "재벌들이 운영하는 대형가맹점의 경우 가맹점과 카드사 간 갑을관계가 형성돼 정부 개입이 필요하다는 주장은 어느 정도 타당하다"고 말했다. 이 교수는 "또 한편으로 정부 개입이 늘수록 시장 질서는 왜곡될 수밖에 없다"고 덧붙였다.
이정화 기자 jhlee@segye.com
<세계파이낸스>
