
 메뉴 보기


 |
| 사진=신한베트남은행. |
지난해 국내은행의 해외점포가 거둔 당기순이익이 1년 전에 비해 20% 넘게 증가했다. 총자산규모도 사상 처음으로 1000억 달러를 넘어섰다.
이러한 실적은 국내 은행들이 먹거리를 찾기 위해 해외에서 분주하게 뛴 성과다. 다만 해외 네트워크가 아시아, 특히 동남아시아에 치우쳐 있다는 점에서 지역경제의 변동가능성에 따른 우려도 적지 않다. 때문에 글로벌 네트워크를 동유럽, 남미 등으로 다양화해 위험을 분산해야 한다는 지적이 나온다. 금융 전문가들은 한류나 금융기법 접목을 통한 현지화전략의 중요성도 강조한다.
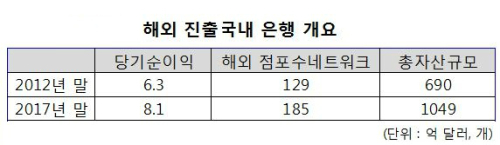
금융감독원이 27일이 발표한 '2017년 국내 은행 해외점포 영업실적 및 현지화지표 평가 결과'에 따르면 국내은행은 지난해 해외점포에서 8억 660만 달러의 순익을 올렸다. 이는 2016년 6억 5110만 달러보다 23.9%나 증가한 수준으로 국내은행 총 당기순이익 11조 2000억 원의 7.7% 를 차지했다. 금감원은 비이자이익 감소에도 불구하고 자산증가 등으로 이자이익이 증가하고 대손비용이 감소한 결과라고 설명했다.
국내은행의 해외진출은 상당히 고무적이다. 지난 2012년말 국내은행의 해외 네트워크는 139개에서 5년 새 185개로 증가했다. 같은 기간 순익은 약 29%나 증가했다. 이민환 인하대 글로벌금융학과 교수는 "국내 은행이 당장 특정 국가에서 '톱5' 수준의 은행으로 자리잡기는 어렵다"면서도 "국내 은행들은 현지에 진출한 한국 기업을 중심으로 영업기반을 다져가거나 현지 은행을 인수해 해당 지역의 네트워크를 통해 영업력을 확장하고 있다"고 설명했다.
 |
| 자료=금융감독원, 도표=오현승 기자. |
하지만 아시아 국가에 해외 네트워크가 편중된 점은 불안요인으로 작용할 수 있다. 지난해 말 기준 국내은행의 점포 185개 중 129개는 아시아 지역에 몰려 있다. 이는 전체의 69.7%에 이른다. 해외 네트워크 10개 중 7개꼴이다. 유렵과 북미 지역은 각각 21개, 20개, 중남미 등 기타 지역의 점포수는 13개에 그쳤다. 국내 은행의 해외진출국가의 수는 32개로 5년 전과 같다.
물론 동남아 쏠림현상은 어쩔 수 없는 측면도 있다. 국내 은행의 네트워크가 가장 많은 베트남(19개)을 예로 들면, 세계은행(WB)은 올해 베트남 GDP성장률을 6.7%로 전망할 정도로 성장세가 높다. 한국 기업들의 진출도 활발해 현지에 진출한 국내 은행들로선 우호적인 영업환경이 갖춰진 셈이다. IBK경제연구소에 따르면 2015년 1분기 현재 베트남에 진출한 한국기업수는 5200개로 추정된다.
윤석헌 서울대 경영대 객원교수는 "경제성장률이 높은 동남아 지역에 국내은행의 진출이 집중된 점은 어쩔 수 없는 면이 없지 않아 있다"면서도 "세계 경제의 움직임에 따라 위험도가 커질 수 있다는 점에서 동유럽, 중동, 남미 등으로 해외 네트워크를 다변화하해 위험을 분산할 필요가 있다"고 분석했다. 그러면서 윤 교수는 "수익성 측면을 떠나서라도 선진국 시장으로 진출해 선진금융시장과 지속적으로 네트워크를 유지해야 한다"고 진단했다.
국내 금융사가 해외 진출 속도를 높일 수 있도록 정부의 지원이 뒷받침돼야 한다는 주장도 나온다. 윤창현 서울시립대 교수는 "일례로 미얀마 금융당국에선 현지시장에 진출하고자하는 금융사의 정부가 현지 시장에 얼마나 많은 도움을 주는지를 따져 (지점이나 법인 개설 등의) 인허가를 내준다"며 "금융사 단독으로 현지 진출이 어려운 곳은 정부가 대승적으로 금융산업 발전을 위한 큰그림을 그릴 필요가 있다"고 말했다.
단기 이익에 집착하는 국내 은행의 영업행태를 질타하는 목소리도 있다. 이민환 교수는 "단기적인 수익을 바라보며 해외금융시장에 진출하다보니 예대마진이 상당히 높고 이미 검증된 시장인 동남아 시장만을 바라보고 있다는 게 문제"라고 지적했다.
오현승 기자 hsoh@segye.com
<세계파이낸스>
